「子どもの将来のために、こどもNISAは始めたほうがいい?」
「始まったら、すぐ口座を作らないと損するのかな…」
そんなふうに気になっているママも多いですよね。
結論からいうと、こどもNISAは全員が急いで始める制度ではありません。
私は、まず親のNISAを優先して、親のNISAを満額使えるくらい家計に余裕ができてから検討すればOKだと思っています。
ただし、子どもと一緒にお金や投資について学びたい家庭なら、少額から始めるのはアリです。
この記事では、こどもNISAの制度、メリット・デメリット、向いている人、始め方まで、投資初心者のママにも分かるようにやさしく解説します。
この記事で分かること
- こどもNISAの制度内容
- メリットと注意したいデメリット
- 今すぐ始めていい人・まだ始めなくていい人
- 楽天証券・SBI証券で始める流れ
- わが家がどうするか
こどもNISAとは?制度内容を分かりやすく解説
こどもNISAは、2027年1月から始まる、0~17歳の子どもを対象とした非課税投資制度です。
投資で利益が出ると通常は約20%の税金がかかりますが、こどもNISA口座の中で得た利益には、この税金がかかりません。
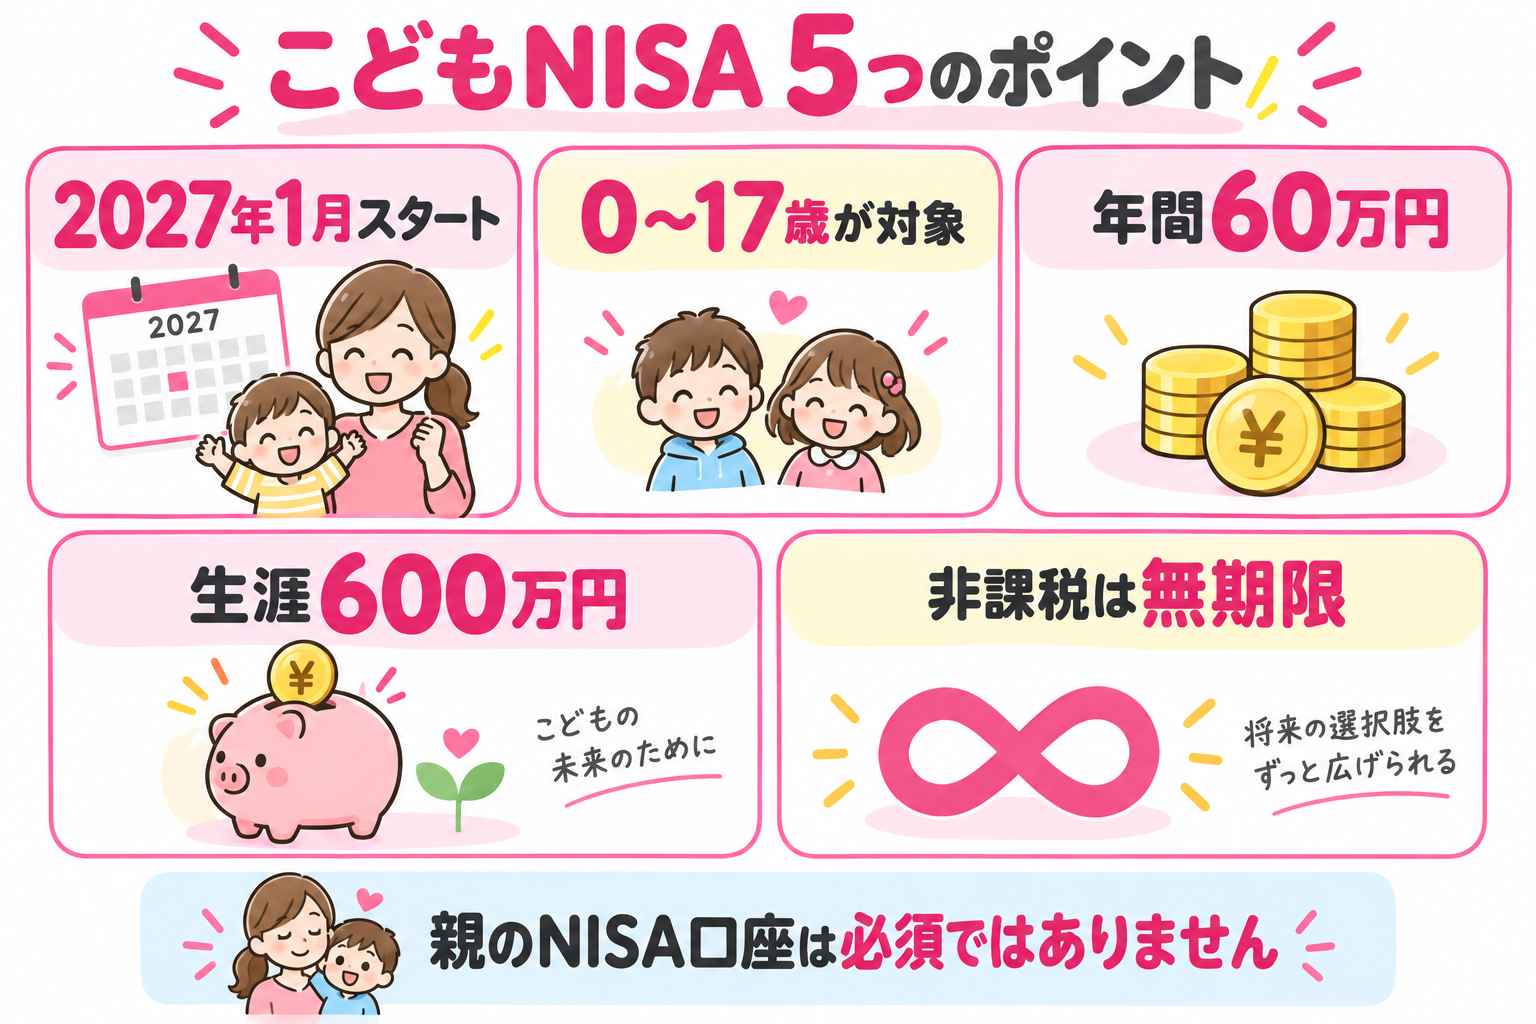
| 項目 | 内容 |
|---|---|
| 対象年齢 | 0~17歳 |
| 制度開始 | 2027年1月 |
| 年間投資枠 | 60万円(月5万円) |
| 非課税保有限度額 | 600万円 |
| 非課税期間 | 無期限 |
| 対象商品 | 長期・積立・分散投資に適した一定の投資信託 |
| 個別株 | 購入できない |
| 18歳以降 | 大人のNISAへ自動的に移行 |
子ども名義の資産になる
こどもNISAで大切なのは、口座に入れたお金は子ども名義の資産になることです。
親がお金を出しても、そのお金は子どものもの。親の老後資金や家計の赤字補填など、親の都合で自由に使うことはできません。
12歳未満は原則として引き出せない
- 12歳未満:災害などの特別な事情を除き、原則として引き出せない
- 12歳以降:教育費や生活費など、子どものために使う場合に限って引き出せる
- 手続き:子どもの同意を得たことを示す書類などが必要
預金や親のNISAのように、いつでも好きな目的で引き出せるお金ではありません。数年以内に使う予定の教育費は、預金で確保しておきましょう。
こどもNISAのメリット
一番のメリットは、子どものためのお金を長期間、非課税で運用できることです。
- 運用で得た利益に約20%の税金がかからない
- 非課税期間が無期限
- 教育費や成人後の資金を親のお金と分けて管理できる
- 子どもと一緒に投資や経済について学べる
- 18歳になると大人のNISAへ自動的に移行する
0歳から始めれば、大学進学まで約18年間あります。長い時間をかけて積み立てることで、短期間の値動きに振り回されにくくなります。
また「一緒に商品を選ぶ」「どうして値段が上がったり下がったりするのか話す」など、親子で金融教育を始めるきっかけにもなります。
こどもNISAのデメリット・注意点
引き出しや使い道に制限がある
12歳未満は原則として引き出せません。12歳以降も、教育費や生活費など子どものために使う場合に限られます。
買える商品が限られる
こどもNISAで買えるのは、長期・積立・分散投資に適した一定の投資信託です。大人のNISAにある「成長投資枠」はなく、個別株は購入できません。
必要な時期に値下がりしている可能性がある
NISAは預金ではなく投資なので、元本保証はありません。大学の入学金など、使う時期が決まっているお金をすべて投資すると、必要なタイミングで値下がりしている可能性があります。
親から入れたお金は贈与になる
親から子どもの口座へお金を入れる場合、税務上は親から子への贈与として扱われます。
こどもNISAの年間投資枠60万円だけなら、贈与税の基礎控除である年間110万円以内です。ただし、お年玉や祖父母からの贈与など、その年に子どもが受け取ったほかの贈与も合算して考える必要があります。
今すぐこどもNISAを始めていい人
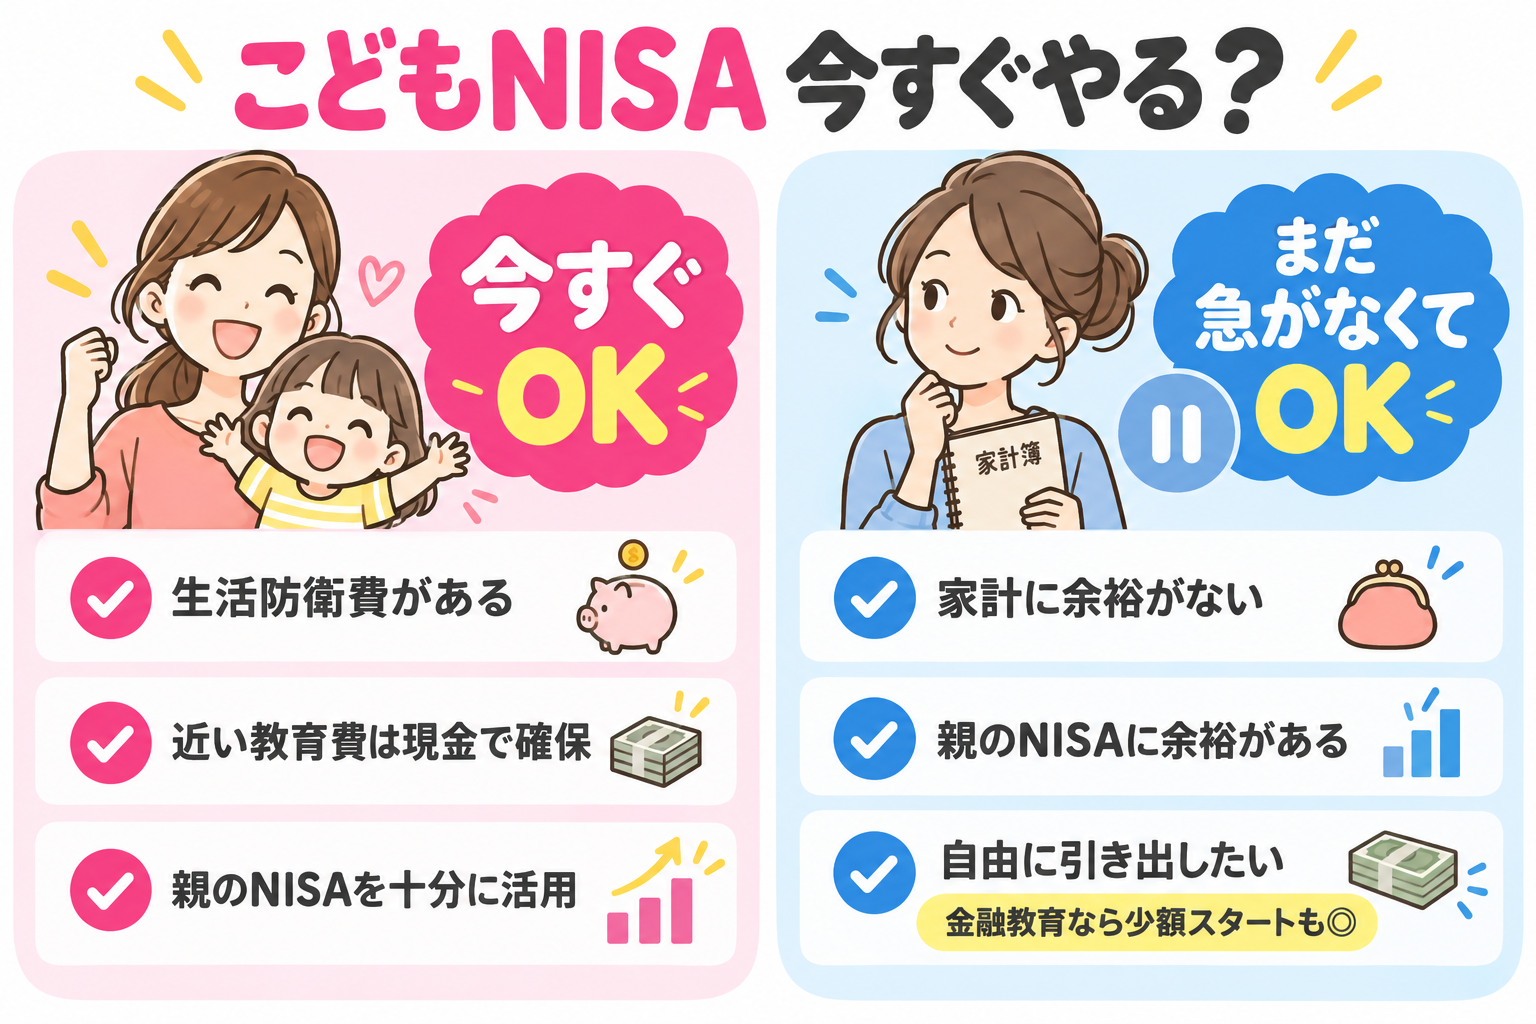
- 生活費の予備をしっかり確保できている
- 数年以内に使う教育費は預金で別に準備できている
- 親自身のNISAを十分に活用できている
- 子どもに渡すと決めたお金を運用したい
- 10年以上使わない予定の余裕資金がある
- 子どもと一緒に金融教育を始めたい
金融教育が目的なら、年間60万円を満額投資する必要はありません。月1,000円や5,000円など、家計に負担のない金額から始めて、一緒に値動きを確認するだけでも十分です。
まだこどもNISAを始めなくていい人
- 生活費の予備が十分にない
- 近いうちに使う教育費まで投資に回そうとしている
- 親自身のNISAにまだ余裕がある
- 家計が赤字、または毎月の積立が負担になりそう
- 必要になったら自由に引き出したい
- 元本割れすると困るお金を入れようとしている
こどもNISAの始め方|6つの手順
おすすめの証券会社は、楽天証券またはSBI証券です。基本的には、親がすでに使っている証券会社を選ぶと管理がラクです。
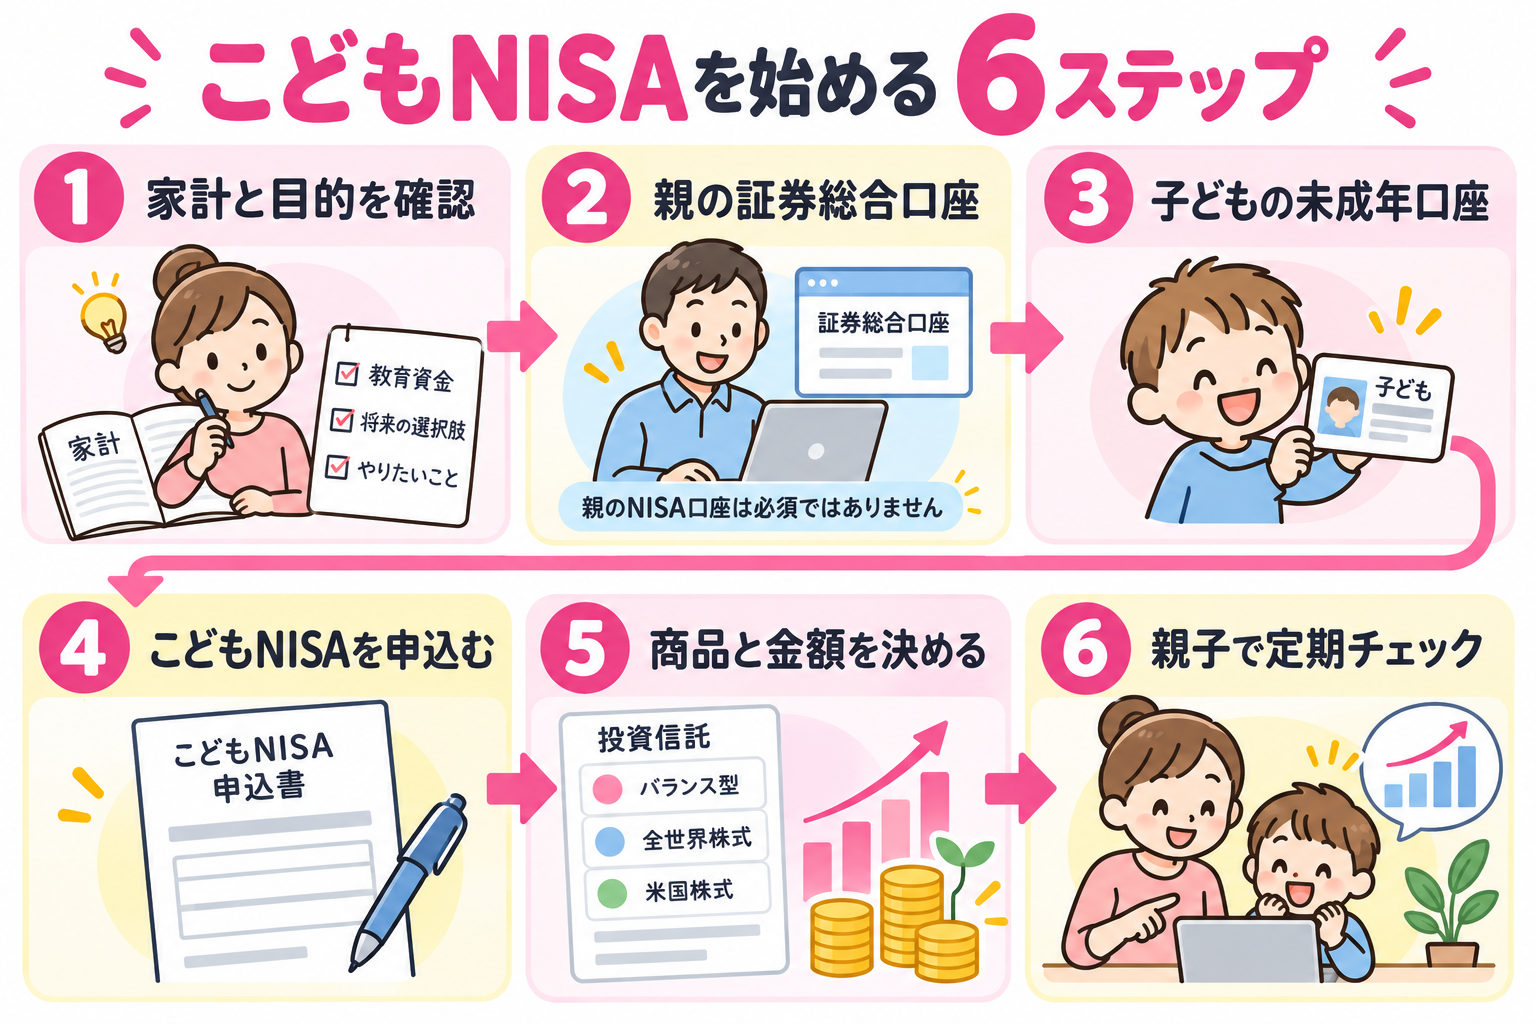
手順1|家計と使う目的を確認する
最初に「何のためのお金なのか」を決めます。大学進学費用、成人後の資金、金融教育など、目的によって積立額や運用期間が変わります。
手順2|親権者の証券総合口座を開設する
楽天証券またはSBI証券で、親権者名義の証券総合口座を開設します。
「親もNISA口座を持っていないと、こどもNISAを作れない」は誤解です。
一般的に必要なのは、同じ証券会社にある親権者の「証券総合口座」です。親自身のNISA口座は必須ではありません。
手順3|子どもの未成年口座を開設する
親権者の口座から、子ども名義の未成年口座を申し込みます。一般的には次のような書類が必要です。
- 子どものマイナンバー確認書類
- 親権者の本人確認書類
- 親子関係や続柄を確認できる住民票
- 別居の場合は戸籍謄本など
必要書類は証券会社や家族の状況によって異なるため、申込み前に公式サイトで確認してください。
手順4|こどもNISA口座を申し込む
未成年口座の開設と同時、または開設後に、こどもNISA口座を申し込みます。楽天証券・SBI証券ともに、2026年10月1日から申込受付、2027年1月から取引開始予定です。
手順5|積み立てる商品と金額を決める
初心者さんは、低コストで幅広く分散されたインデックス型投資信託を中心に検討します。「いつ使う予定のお金か」「値下がりしても続けられる金額か」を先に確認しましょう。
手順6|親子で定期的に確認する
金融教育も目的にするなら、積み立てて終わりにしないことが大切です。「今はいくら?」「どうして今月は上がったのかな?」と、年に1~2回でも一緒に確認してみましょう。
楽天証券とSBI証券、どちらがおすすめ?
| 証券会社 | こんな人におすすめ |
|---|---|
| 楽天証券 | 楽天のサービスをよく使う人、分かりやすい操作画面を重視したい人 |
| SBI証券 | SBIグループのサービスを使う人、豊富な商品やサービスから選びたい人 |
迷ったら、親がすでに使っている証券会社を選ぶのがおすすめ。親子を同じ証券会社にまとめると、ログインや書類の管理もしやすくなります。
私はこどもNISAをどうする?
私は、こどもNISAをすぐには始めません。
理由は、12歳になるまで原則引き出せず、12歳以降も使い道や手続きに制限があるからです。同じ投資をするなら、まずは自由に引き出せて、年間投資枠も大きい親のNISAを優先します。
わが家の優先順位
- 生活費の予備を準備する
- 近いうちに使う教育費は現金で確保する
- 親のNISAを活用する
- それでも余裕資金があれば、こどもNISAを検討する
親のNISAを満額使える状態になってから、こどもNISAを考えても遅くないと思っています。
ただし、子どもと一緒に金融教育をしたいなら話は別です。月1,000円などの少額から始めて、値動きを一緒に確認する使い方は、とてもよいと思います。
まとめ|こどもNISAは家計に合う順番で考えよう
こどもNISAは「やらないと損する制度」ではありません。
家計に余裕があり、子ども名義で長期間置いておけるお金がある人が活用する制度です。
周りが始めたからと焦らなくても大丈夫。まずは生活費の予備と近いうちに使う教育費を準備し、親のNISAを活用する。そのうえで、こどもNISAがわが家に必要か考えてみましょう。
関連する記事
- 楽天証券の口座開設方法と新NISAの始め方を画像付きで見る
- SBI証券の口座開設方法と新NISAの始め方を画像付きで見る
- 児童手当をNISAで積み立てる考え方と自動化の方法を見る
- 貯金0円から家計を整えてNISAへ進む5ステップを見る
公式情報・参考資料(2026年9月25日確認)
本記事は2026年9月25日時点の情報をもとに作成しています。制度・申込方法・取扱商品は変更される場合があります。投資には元本割れのリスクがあり、将来の運用成果を保証するものではありません。税金の取扱いは家族の状況によって異なるため、最新情報を公式サイトや税務署、税理士へ確認したうえで、ご自身の判断で利用してください。