【ポチッと年調アプリ】
ポチポチするだけで年末調整が完了しちゃうアプリを作りました✨
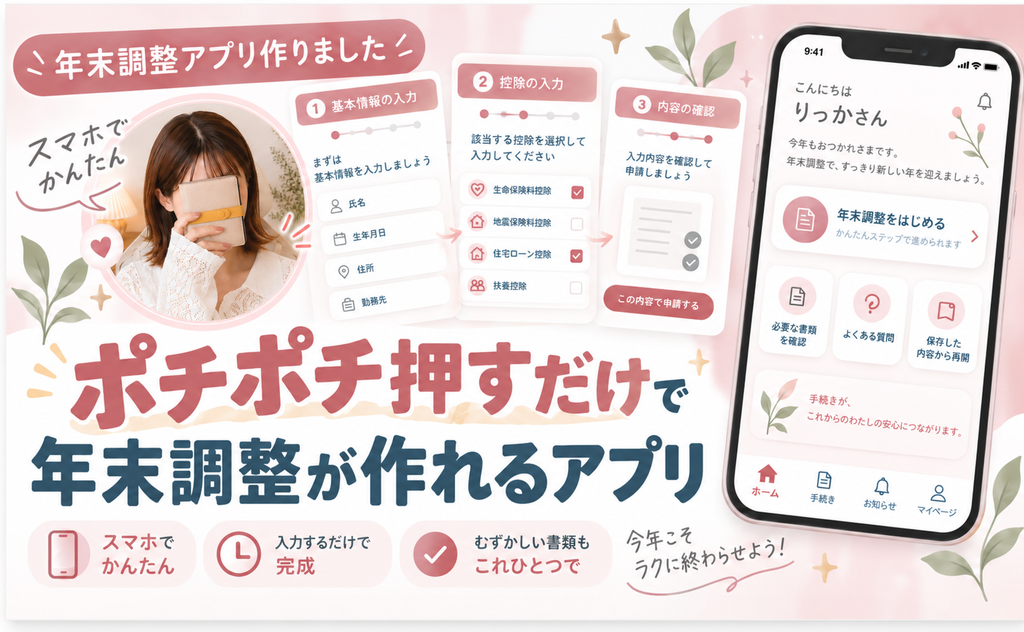
アプリの使い方は動画で解説💡
 フォロワーさん
年末調整って毎年やるのに、何のためにするのか、どこに何を書けばいいか分からない…。今年も去年と同じで大丈夫?
 りっか
大丈夫!まず「年末調整とは何か」を知ってから、2026年に変わった数字と書く場所を一緒に確認しよう。
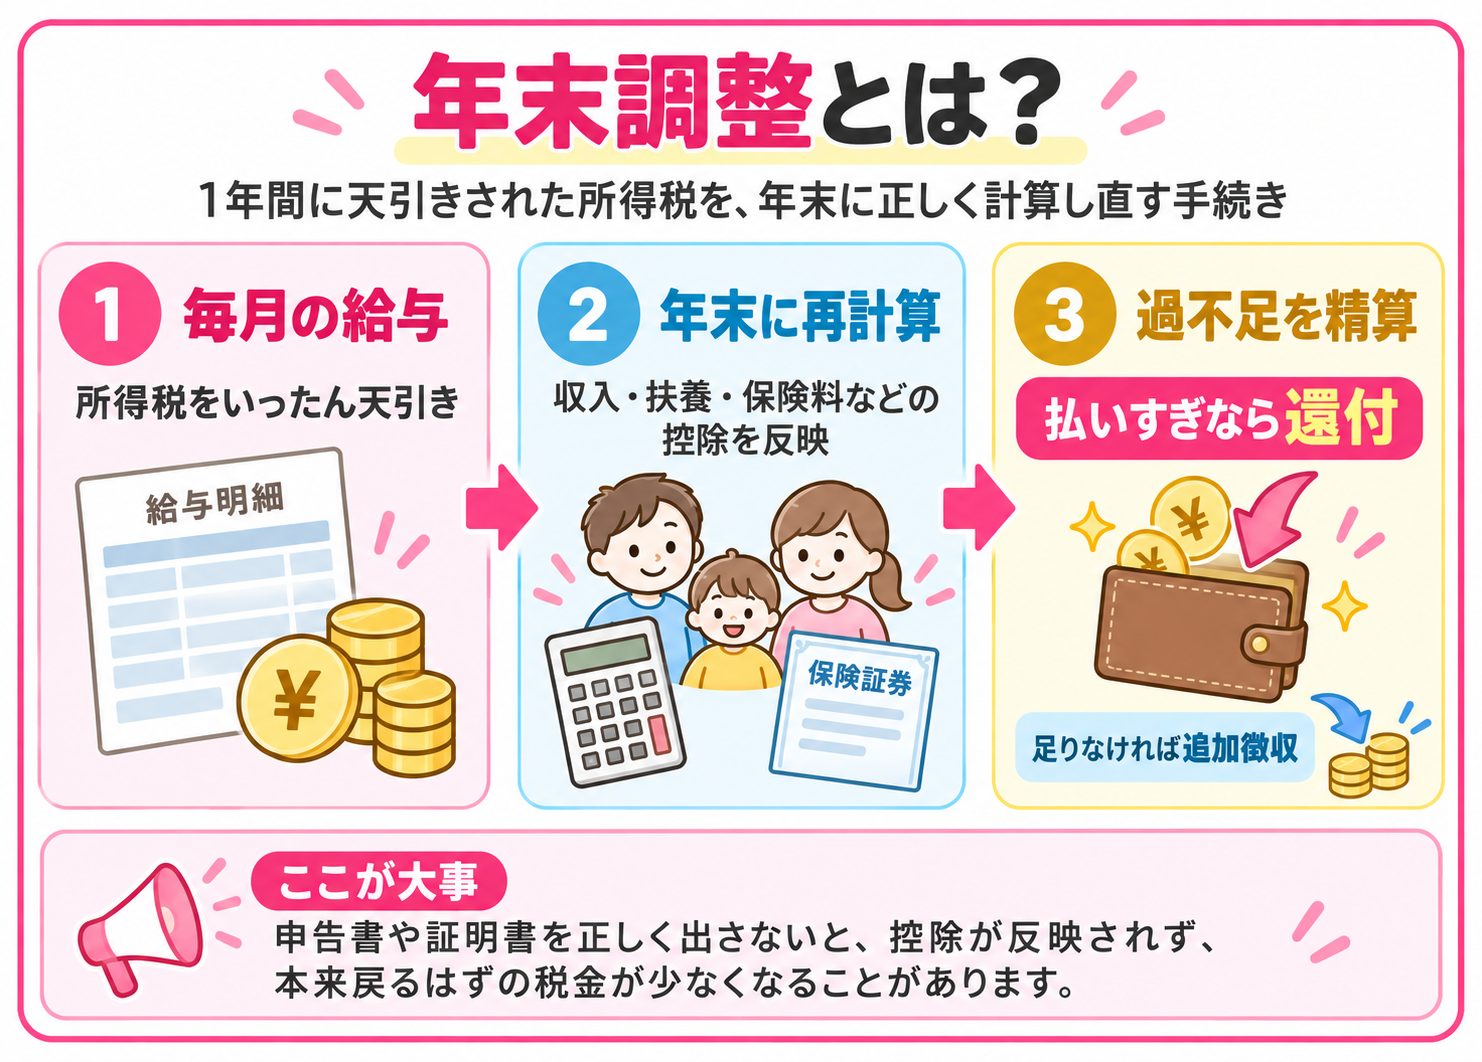
年末調整とは
年末調整は、1年間に給与から天引きされた所得税と、本来納める税額を比べて精算する手続きです。天引きが多ければ差額が還付され、少なければ追加で徴収されます。
2026年の年末調整で変わること
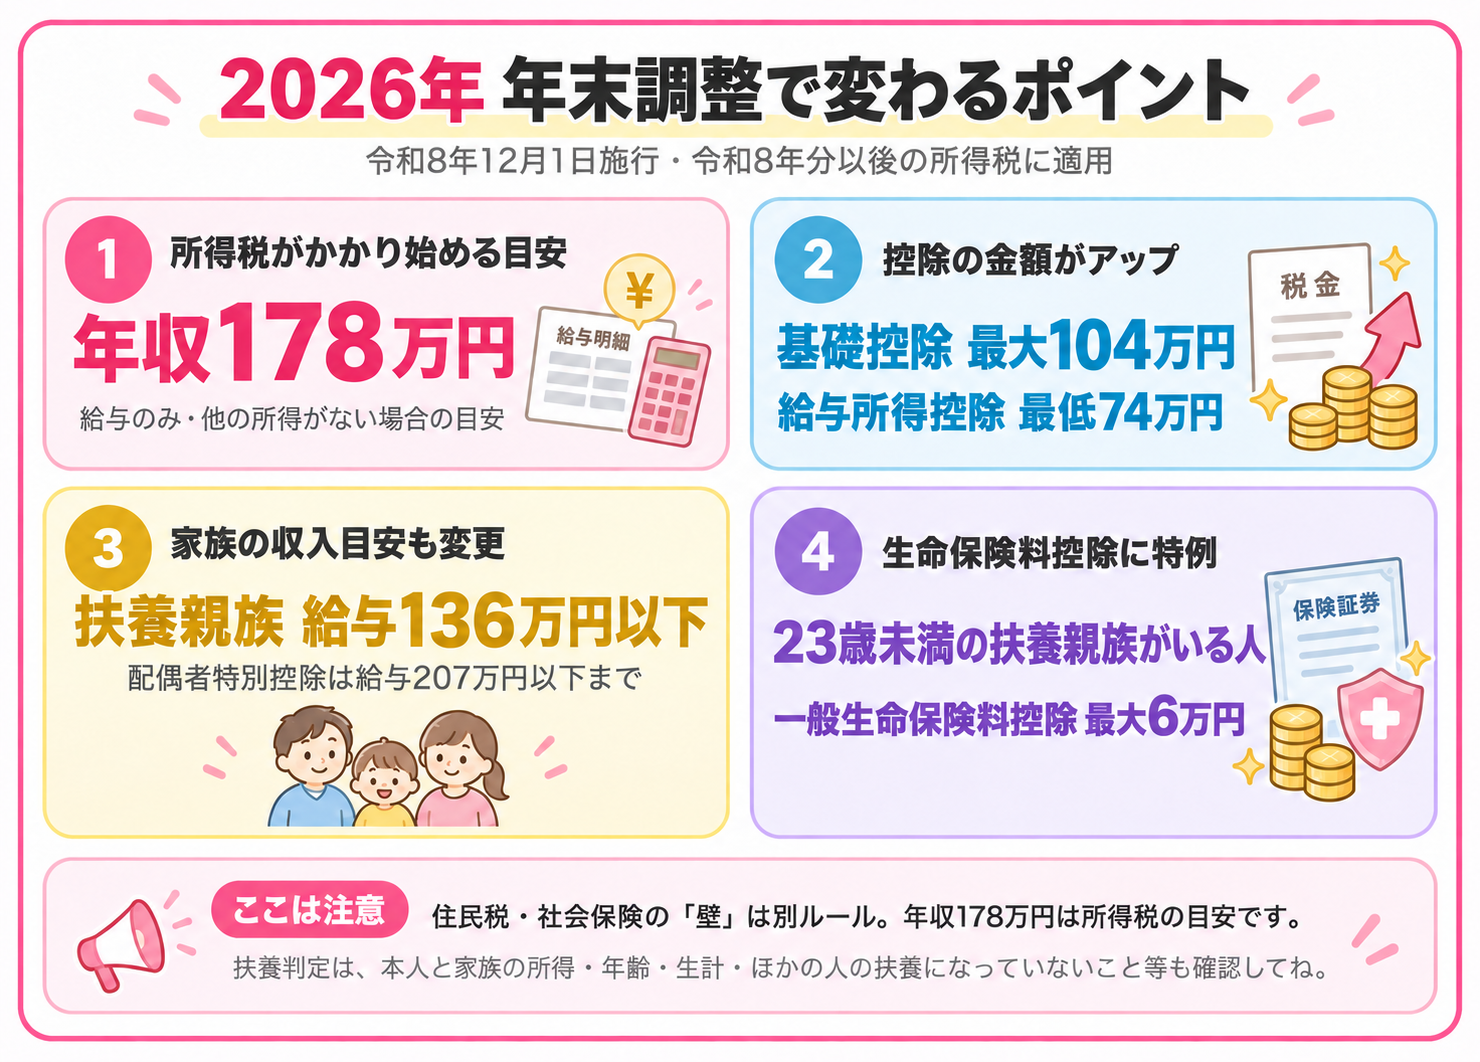
| 変更点 | 2026年(令和8年)の内容 |
|---|---|
| 基礎控除 | 合計所得489万円以下は104万円。所得に応じて段階的に変わる |
| 給与所得控除 | 最低保障額が65万円から74万円へ |
| 所得税の課税目安 | 給与だけでほかの所得がなければ年収178万円前後 |
| 扶養親族など | 合計所得62万円以下。給与だけなら136万円以下が目安 |
| 配偶者特別控除 | 合計所得133万円以下。給与だけなら207万円以下が目安 |
| 生命保険料控除 | 23歳未満の扶養親族がいる人に新契約の特例 |
りっか正しく申請しないと、本当ならもらえるお金が受け取れなくて損することもあるからしっかり申請しようね💞
最初にそろえるもの
- 会社から配られた年末調整の申告書
- 1月から12月までの給与・賞与の見込額
- 配偶者や扶養親族の給与・所得の見込額
- 生命保険・地震保険の控除証明書
- 自分で支払った国民年金などの証明書
- iDeCoの払込証明書
- 住宅ローン控除に必要な申告書・年末残高証明書
保険の控除証明書は毎年、10月ごろに保険会社から送られてくるから無くさないように保管しておこう!
「収入」と「所得」の違い
フォロワーさん会社からもらう年収を、そのまま「所得」の欄にも書けばいいの?
りっかここ、間違えやすいところ!
「収入」と「所得」は同じ金額じゃないよ。
会社からもらった
給与・賞与の合計
収入から
「給与所得控除」を引いた金額
たとえば給与収入が500万円の場合
※2026年分の給与所得控除をもとにした例です。
申告書には、
収入金額→500万円
所得金額→356万円
と分けて書きます。
配偶者や子どもの「所得」も同じように計算します
給与収入160万円→所得86万円
給与収入150万円→所得76万円
この所得金額を使って、受けられる控除を判定します。
自分で計算したい人はこちら 給与所得の計算方法を見る
| 給与収入 A | 給与所得の金額 |
|---|---|
| 1円〜740,999円 | 0円 |
| 741,000円〜2,190,999円 | A−740,000円 |
| 2,191,000円〜2,192,999円 | 1,451,000円 |
| 2,193,000円〜2,195,999円 | 1,453,000円 |
| 2,196,000円〜2,199,999円 | 1,456,000円 |
| 2,200,000円〜3,599,999円 | A÷4(1,000円未満切捨て)×2.8−80,000円 |
| 3,600,000円〜6,599,999円 | A÷4(1,000円未満切捨て)×3.2−440,000円 |
| 6,600,000円〜8,499,999円 | A×90%−1,100,000円 |
| 8,500,000円以上 | A−1,950,000円 |
自分で計算するのが難しい…という人は、
下の自動計算ツールに年収を入れるだけでOK!
2026年版|年末調整の自動計算ツール
給与収入を入れるだけで「所得」を自動計算
りっか計算が苦手でも大丈夫!給与収入と立場を選ぶと、申告書に書く所得と、該当しそうな控除の目安が分かるよ。
給与収入から「所得」を計算
一般生命保険料(新契約)の控除額を計算
※給与以外の所得、所得金額調整控除、特定支出控除などは反映していない簡易計算です。配偶者控除・扶養控除などは、本人の所得、年齢、生計、重複扶養などの要件も確認してください。
このツールは概算用です。
最終的な記入額は、会社の年末調整画面・申告書・国税庁資料で確認してください。
書類1:扶養控除等(異動)申告書
りっかまずは家族の情報を書く用紙から!ピンクの番号と同じ見出しを見ながら進めてね。
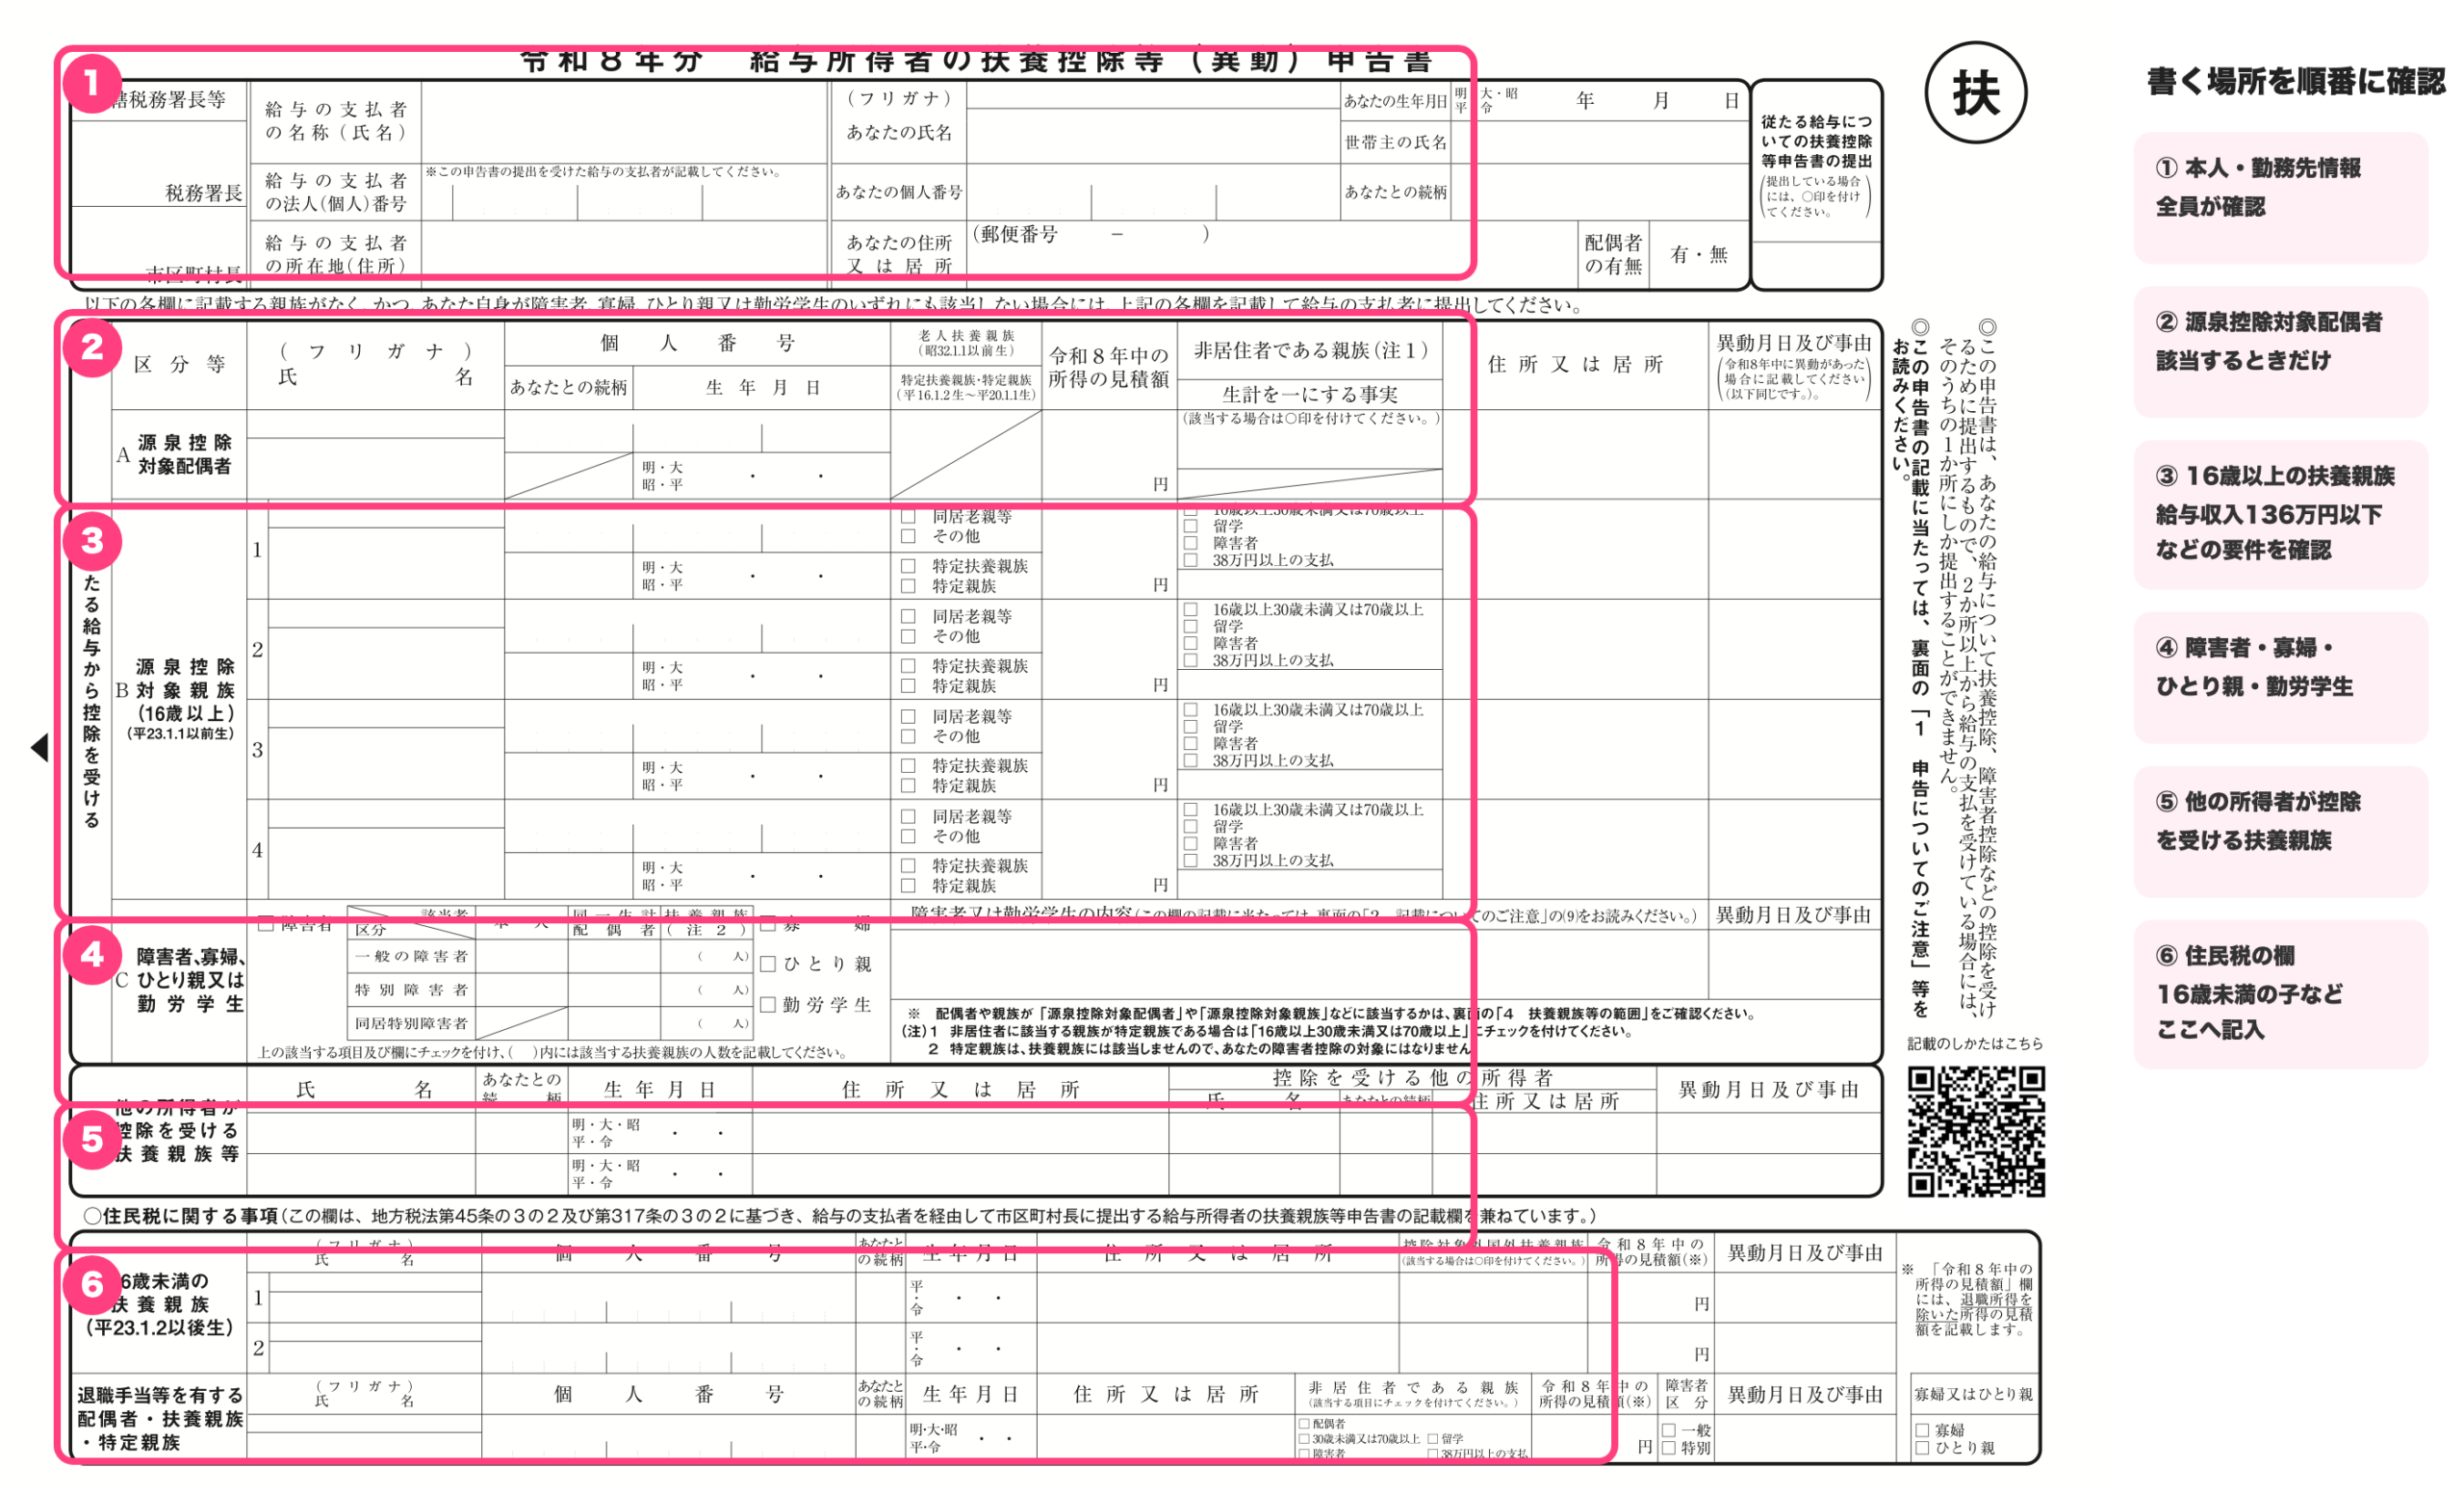
①基本情報
氏名、住所、生年月日、個人番号などを確認します。印字済みでも変更が反映されているか見てね。
りっかここは必ずみんな書いてね!
②「A源泉控除対象配偶者」
毎月の源泉徴収税額を計算するときの配偶者情報です。
この条件を全て満たす配偶者がいる人は書いてね!
- あなたの所得金額が900万円以下であること
- あなたと生計を一にしていること
- 配偶者の合計所得金額が95万円以下であること
- 配偶者が青色事業専従者として給与の支払いを受けていない、または白色事業専従者でないこと
りっか妻(夫)が年収が95万円以下の場合はほとんどこれに当てはまるよ!
③「B 源泉控除対象親族(16歳以上)」
基本的には、16歳以上の扶養している家族について記入する欄です。
2026年分は、扶養親族の合計所得金額が62万円以下が基本です。給与収入だけなら、年収136万円以下が目安です。
氏名、続柄、生年月日、住所、所得の見積額などを記入します。
国内に住んでいる家族
次の条件を確認して、当てはまる人をB欄に書きます。
- 16歳以上
- あなたと生計を一にしている
- 所得などの扶養要件を満たしている
国内に住んでいる家族は、30〜69歳でも追加の年齢条件はありません。
▼ 海外に住んでいる家族はこちら必要な人だけ確認してね
海外に住んでいる扶養親族(非居住者)は、所得や生計などの要件に加えて、次のどれかに当てはまる必要があります。
- 16歳以上30歳未満
- 70歳以上
- 30歳以上70歳未満で「留学」に該当
- 30歳以上70歳未満で「障害者」に該当
- 30歳以上70歳未満で、その年に生活費または教育費として38万円以上の支払いを受けている
年齢だけで自動的に扶養控除の対象になるわけではありません。所得や生計など、ほかの要件も確認してください。
19歳以上23歳未満の家族は、ここも確認
給与年収が136万円を超えても、すぐに「対象外」にはしません。
- 所得62万円以下なら、通常の扶養控除を確認
- 所得62万円超〜100万円以下なら、特定親族特別控除を確認。B欄の「源泉控除対象親族」にも記載できる可能性があります
- 所得100万円超〜123万円以下なら、B欄には記載しませんが、特定親族特別控除の対象になる可能性があります
給与収入だけなら、年収136万円超〜197万円以下が特定親族特別控除の目安です。年末調整では「特定親族特別控除申告書」も確認してください。
16歳未満の子どもは扶養控除の対象外なので、B欄には記載しません。
16歳未満の扶養親族は、申告書下部の「住民税に関する事項」に記載する場合があります。
④「C 障害者、寡婦、ひとり親又は勤労学生」
対象者はチェック
⑤「D 他の所得者が控除を受ける扶養親族等」
他の家族が扶養している人がいればここに書く!
⑥「住民税に関する事項」
この条件に当てはまる場合に記載
- 16歳以下の子どもを扶養している場合
- 退職手当を引いた所得が133万円以下の配偶者・扶養親族
退職金などを貰うことで所得税の控除対象外になっても住民税の控除対象者になる場合があるため記載する
書類2:基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除申告書
 りっか
名前が長いけれど、書く場所は大きく分けて4つ。あなたに必要なところだけ、順番に確認すれば大丈夫だよ!
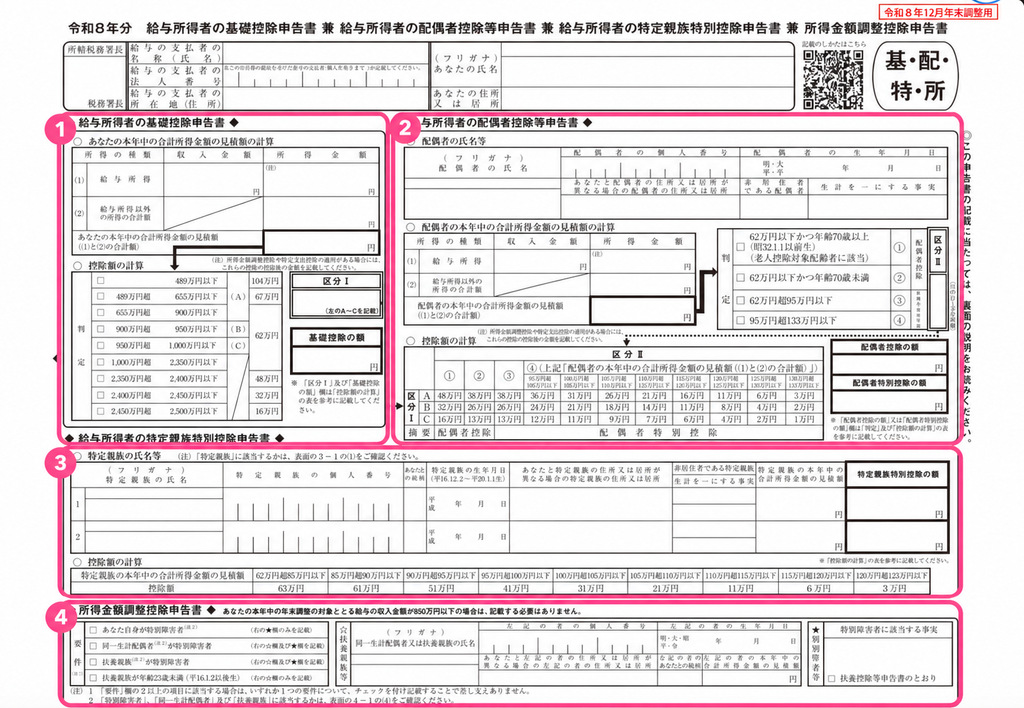
出典:国税庁「《記載例》令和8年分 給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」(一部を抜粋、2026年9月19日確認)
各項目の該当箇所を書く
- 1:基本情報…全員確認必須
- 2:基礎控除申告書…年末調整をする人は確認
- 3:配偶者控除等申告書…配偶者がいて、所得要件に当てはまる人
- 4:特定親族特別控除申告書…19歳以上23歳未満の親族がいて、所得要件に当てはまる人
- 5:所得金額調整控除申告書…給与収入が850万円を超え、一定の条件に当てはまる人
A:給与所得者の基礎控除申告書
ここは、あなた自身の2026年1月〜12月の収入と所得の見積額を書く場所です。
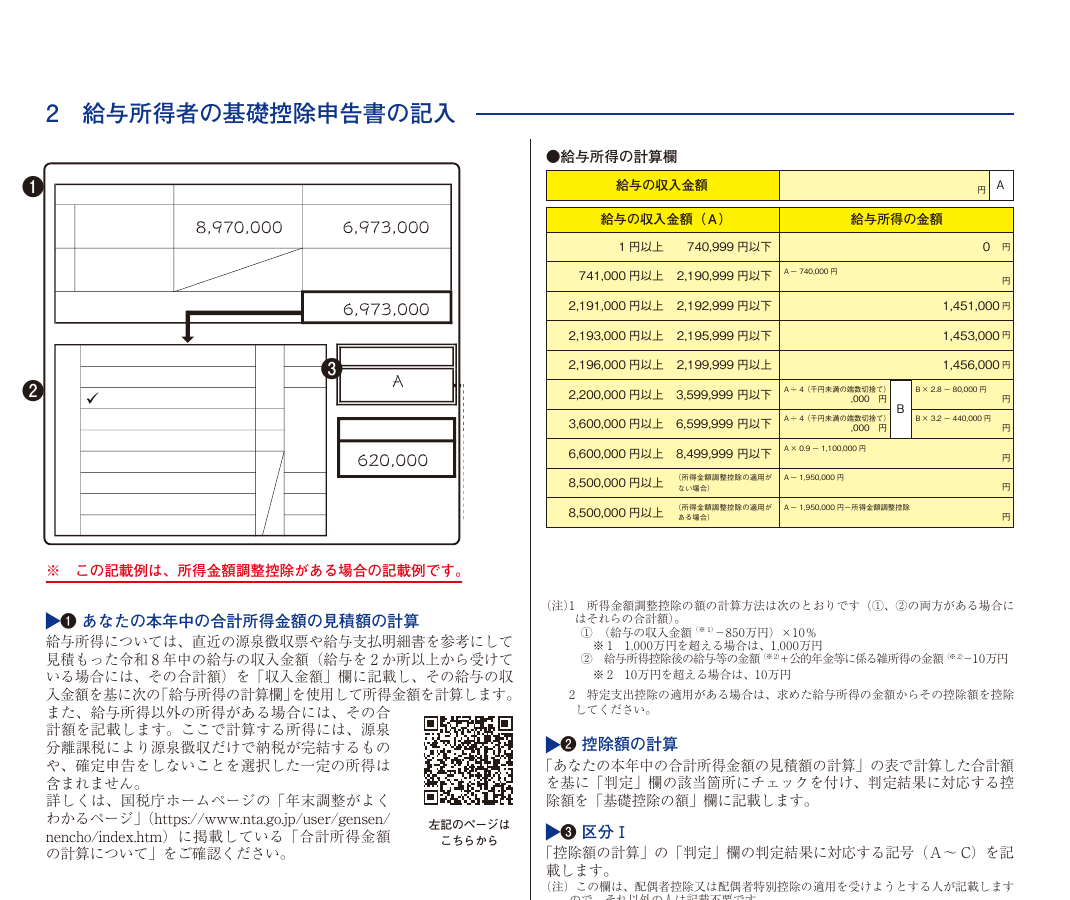
出典:国税庁「《記載例》令和8年分 給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」(一部を抜粋、2026年9月19日確認)
2026年1月〜12月に受け取る予定の給与と賞与を合計します。画像の例では897万円です。
右側の黄色い「給与所得の計算欄」に、STEP1の収入金額を当てはめます。
令和8年分は、給与所得控除の最低額が74万円です。画像の例では、所得金額調整控除を差し引いた後の給与所得は697万3,000円です。
合計所得金額の見積額を「控除額の計算」に当てはめます。画像の例は655万円超〜900万円以下です。
- 489万円以下:104万円
- 489万円超〜655万円以下:67万円
- 655万円超〜2,350万円以下:62万円
- 2,350万円超〜2,400万円以下:48万円
- 2,400万円超〜2,450万円以下:32万円
- 2,450万円超〜2,500万円以下:16万円
配偶者控除等を受ける場合は、判定欄に対応するA〜Cを「区分Ⅰ」に書きます。
画像の例は「区分Ⅰ」がA、基礎控除の額が62万円です。
B:給与所得者の配偶者控除等申告書
あなたの合計所得金額が1,000万円以下で、配偶者の合計所得金額が133万円以下なら確認します。
配偶者が給与収入だけの場合は、年収207万円以下が目安です。
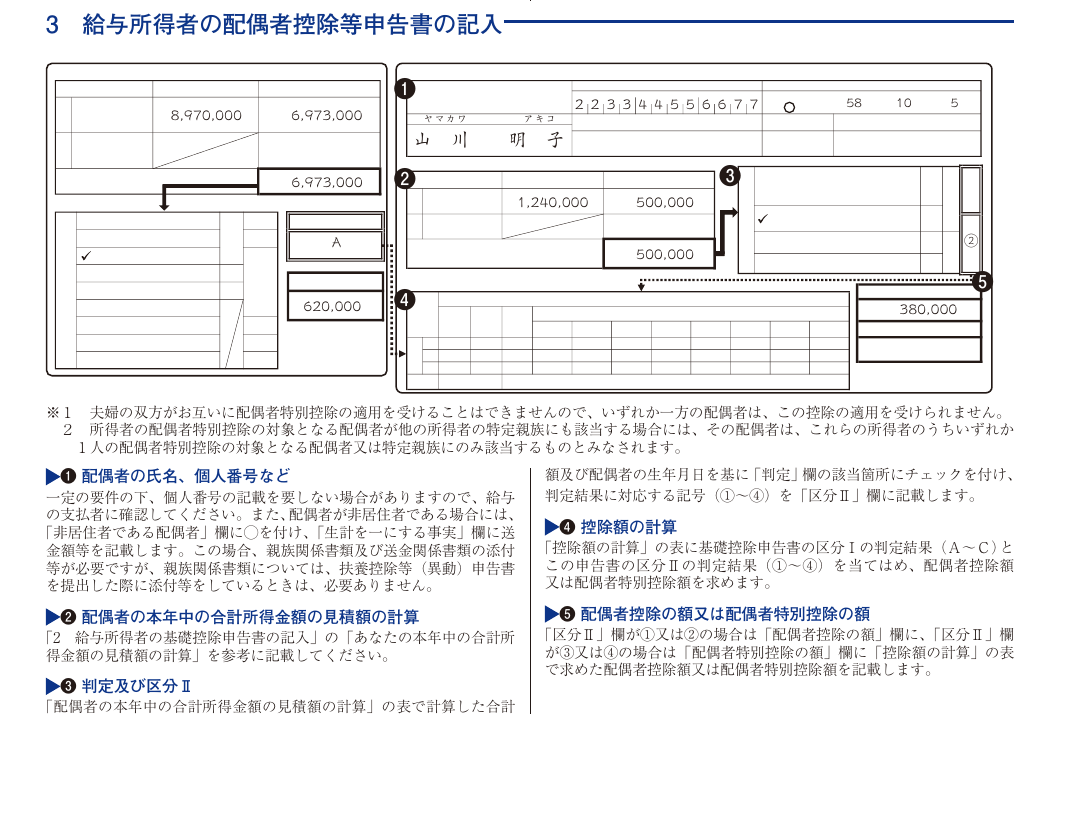
出典:国税庁「《記載例》令和8年分 給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」(一部を抜粋、2026年9月19日確認)
氏名、生年月日、住所などを記入します。
給与収入だけなら、申告書裏面の計算表で所得金額を出します。画像の例は、給与収入124万円、所得金額50万円です。
- 合計所得62万円以下(給与年収136万円以下):配偶者控除を確認
- 合計所得62万円超〜133万円以下(給与年収136万円超〜207万円以下):配偶者特別控除を確認
配偶者の所得金額と年齢を判定欄に当てはめ、該当する①〜④を「区分Ⅱ」に書きます。
画像の例は、配偶者の所得が50万円で70歳未満なので区分Ⅱは②です。
Aで出した「区分Ⅰ」と、Bで出した「区分Ⅱ」が交わるところを表で確認します。
画像の例は、区分ⅠがA、区分Ⅱが②なので、配偶者控除の額は38万円です。
C:給与所得者の特定親族特別控除申告書
扶養している19歳以上23歳未満の親族がいて、その人の合計所得金額が62万円超〜123万円以下なら確認します。
給与収入だけの場合は、年収136万円超〜197万円以下が目安です。
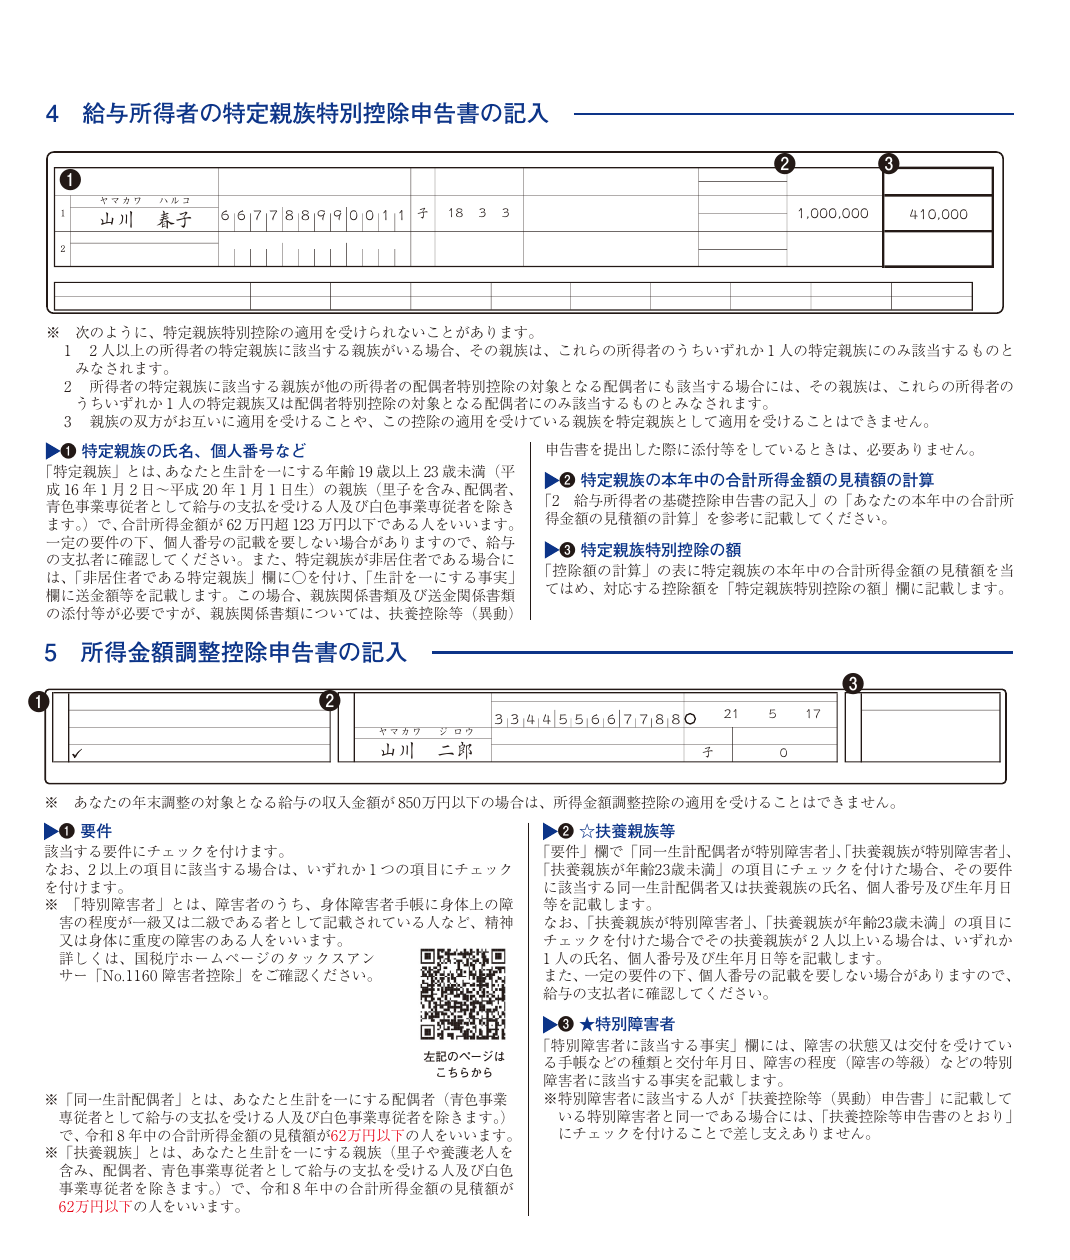
出典:国税庁「《記載例》令和8年分 給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」(一部を抜粋、2026年9月19日確認)
令和8年分は、原則として2004年1月2日〜2008年1月1日生まれの親族が年齢の対象です。
氏名、続柄、生年月日、住所、所得の見積額などを記入します。
画像の例は、特定親族の合計所得金額が100万円です。
親族の合計所得金額を「控除額の計算」表に当てはめます。控除額は所得に応じて63万円〜3万円です。
画像の例は合計所得100万円なので、控除額は41万円です。
D:所得金額調整控除申告書
あなたの給与収入が850万円を超える場合に、次のどれかに当てはまる人が記入します。
- あなた自身が特別障害者
- 同一生計の配偶者が特別障害者
- 扶養親族が特別障害者
- 扶養親族が23歳未満
4つのうち、当てはまる項目にチェックを入れます。複数当てはまる場合は、いずれか1つの記載で大丈夫です。
氏名、続柄、生年月日、住所、所得の見積額などを記入します。
画像の例は、21歳の扶養親族がいるため対象です。
所得金額調整控除は、原則として「給与収入(1,000万円が上限)−850万円」×10%で計算し、最大15万円です。
画像の例は給与収入897万円なので、控除額は4万7,000円です。
「収入」と「所得」は別の金額です。迷ったときは、会社から渡された記入例と申告書の裏面も一緒に確認してください。
制度・記入方法の出典:国税庁「給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」「令和8年分 年末調整のしかた」(2026年9月19日確認)
書類3:保険料控除申告書
りっか保険会社から届いた控除証明書を手元に置こう。「新・旧」「一般・介護医療・個人年金」をそのまま写せば迷いにくいよ。
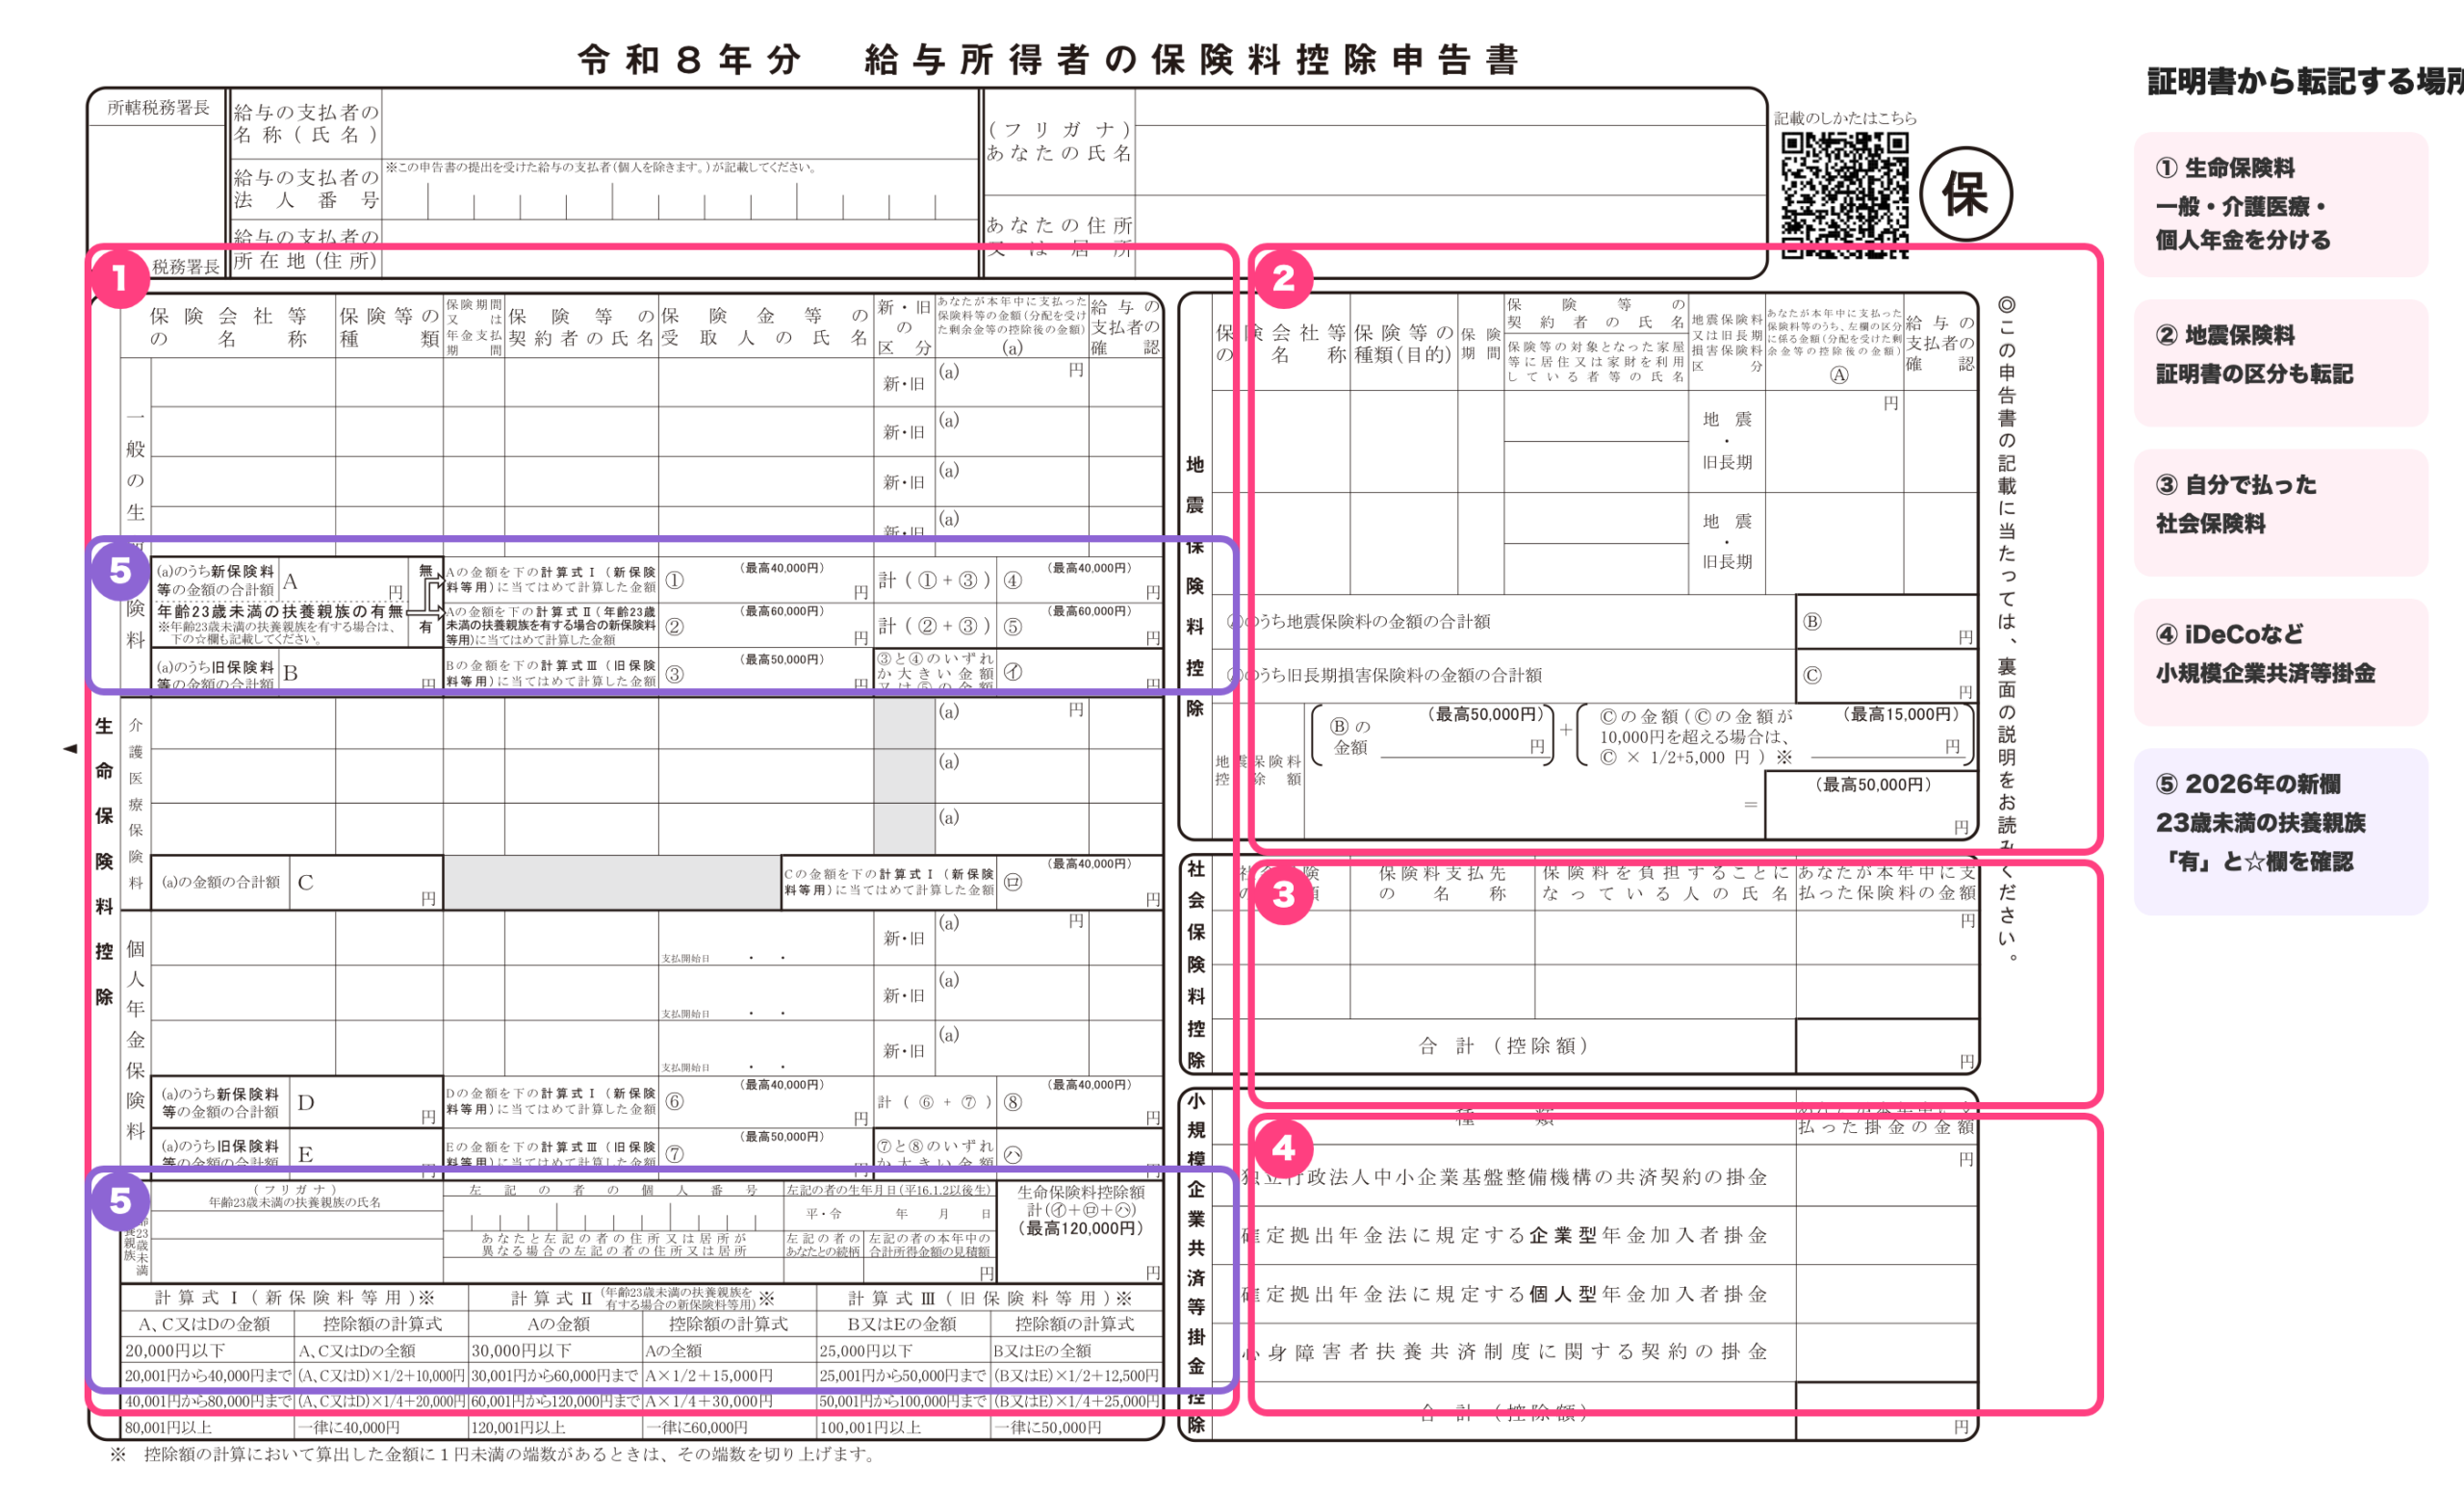
- 生命保険料:一般・介護医療・個人年金を分け、「新・旧」は証明書どおりに転記
- 地震保険料:地震保険と旧長期損害保険の区分を確認
- 社会保険料:給与天引き以外に自分で支払った国民年金など
- iDeCoなど:小規模企業共済等掛金控除へ
- 2026年の新欄:23歳未満の扶養親族の有無を確認
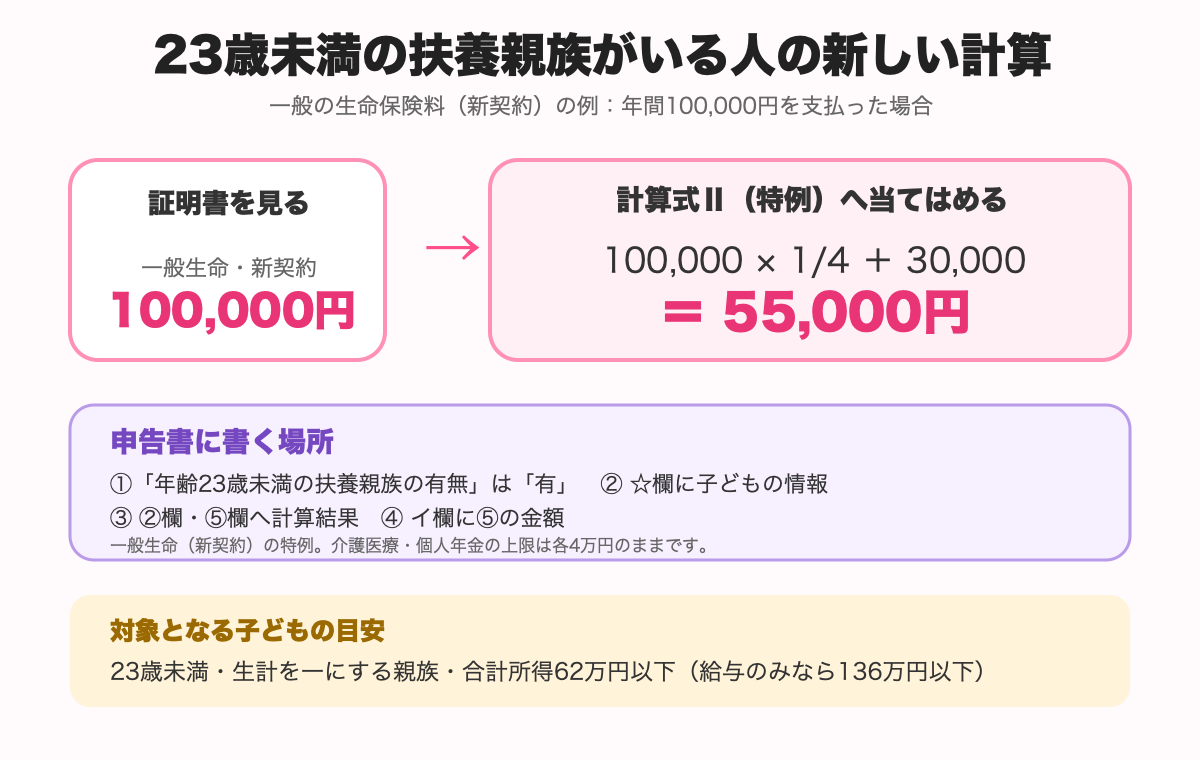
例として新契約の一般生命保険料が10万円で特例要件を満たすなら、10万円×1/4+3万円=5万5,000円。新契約の一般生命保険料控除は最大6万円です。生命保険料控除全体の上限12万円は変わりません。
りっか下の自動計算を使って自分がいくら記入すればいいか確認してね💞
住宅ローン控除は1年目と2年目以降で違う
- 入居1年目:原則として確定申告
- 2年目以降:会社員は年末調整で手続き可能
2年目以降は、税務署から交付された申告書と金融機関の年末残高証明書を会社へ提出します。
税金はいくら戻る?いつ戻る?
フォロワーさん控除額が104万円なら、104万円がそのまま戻ってくるの?
りっか控除額は「返金額」じゃないよ。税金を計算するもとになる所得から差し引く金額だよ。
「控除額=戻る金額」ではありません。1年間に天引きされた所得税と、正しく計算した年税額を比べ、多ければ還付、少なければ追加徴収です。
精算時期は会社によって異なり、12月給与・12月賞与・翌年1月給与などで反映されます。給与明細の「年末調整還付」「所得税精算」などを確認してね。
提出前チェック
- 「収入」と「所得」に同じ金額を書いていない
- 家族の給与は12月分までの見込額で計算した
- 同じ家族を夫婦で重複して扶養に入れていない
- 16歳未満の子を住民税の欄へ記入した
- 19〜22歳の子は特定親族特別控除も判定した
- 証明書の「新・旧」「一般・介護医療・個人年金」を確認した
- 23歳未満扶養親族の生命保険料控除特例を確認した
- 途中入社なら前職の源泉徴収票を提出した
まとめ
2026年は、基礎控除と給与所得控除の引上げ、扶養親族などの所得要件、生命保険料控除の特例がポイントです。家族全員の給与見込額を集め、収入から所得を計算してから、図の番号どおりに該当欄を埋めれば大丈夫だよ。
りっかまずは給与の見込額と控除証明書を準備して、自動計算ツールから始めてみてね!
出典:国税庁「令和8年度税制改正」、令和8年分 年末調整の各種申告書(2026年9月18日確認)
【ポチッと年調アプリ】
ポチポチするだけで年末調整が完了しちゃうアプリを作りました✨
※この記事は一般的な情報提供を目的としたもので、個別の税務判断を行うものではありません。制度の適用は家族構成や所得状況により異なります。最新情報は国税庁・勤務先・税務署・税理士などへご確認ください。v